¿Qué es un Ofrecimiento de transacción?
Un Ofrecimiento de transacción (Offer in Compromise, u OIC) es un programa del IRS para los contribuyentes que califican y que no pueden pagar de manera realista la totalidad de su saldo de impuestos federales. El IRS acepta un ofrecimiento cuando representa lo máximo que puede esperar cobrar razonablemente dentro de un periodo razonable. Es un programa oficial del IRS con reglas de elegibilidad estrictas.
El programa existe porque el IRS prefiere cobrar una cantidad realista ahora en lugar de perseguir un saldo durante diez años y recuperar poco. Pero la aceptación no es automática y no es la herramienta adecuada para todos los contribuyentes. El IRS examina sus finanzas de cerca y aplica una fórmula definida antes de aceptar un ofrecimiento.
Desconfíe de cualquier anuncio que prometa un resultado específico. El IRS acepta algunos ofrecimientos y rechaza muchos otros. Lo que importa es si su situación financiera específica cumple con los criterios del IRS.
¿A quién ayuda realmente un Ofrecimiento de transacción?
Un OIC ayuda realmente a los contribuyentes cuyos ingresos, bienes y gastos mensuales razonables los dejan sin poder pagar la totalidad de su saldo con el IRS antes de que termine el plazo de cobro. Si usted puede pagar el total mediante un plan de pagos (Installment Agreement) o vendiendo bienes, el IRS esperará que haga eso en su lugar.
En la práctica, los buenos candidatos para un OIC suelen compartir varias características:
- Un saldo de impuestos considerable, a menudo de varios miles de dólares o más, que no pueden pagar por completo dentro del plazo de cobro restante.
- Poco valor neto en sus bienes (casa, vehículos, cuentas de jubilación, participaciones en negocios).
- Ingresos que, después de los gastos de vida permitidos, dejan poco o ningún ingreso disponible al mes.
- Todas las declaraciones de impuestos requeridas presentadas y las obligaciones tributarias del año actual al día (pagos estimados o retenciones).
- Ningún caso de bancarrota abierto.
Si su situación es temporal (un mal año, pero con probabilidad de recuperación), el IRS puede considerar que un OIC es prematuro y en su lugar sugerir un plan de pagos o el estado de "actualmente no cobrable" (Currently Not Collectible). Un profesional de impuestos puede ayudarle a evaluar cuál opción se ajusta a sus circunstancias.
¿Cómo evalúa el IRS un ofrecimiento?
El IRS evalúa un ofrecimiento mediante un cálculo llamado Potencial de cobro razonable (Reasonable Collection Potential, o RCP). El RCP es la suma del valor neto realizable de sus bienes más un múltiplo de su ingreso disponible mensual. Por lo general, el IRS acepta un ofrecimiento cuando la cantidad representa lo máximo que puede esperar cobrar dentro de un periodo razonable, y el RCP es la forma en que estima esa cantidad.
Desglosado:
- Valor neto realizable de los bienes. El IRS considera el valor de venta rápida de lo que usted posee (por lo general alrededor del 80% del valor justo de mercado (en inglés)) menos el saldo de cualquier préstamo sobre ese bien. Esto incluye el valor neto de bienes raíces, vehículos que excedan una exención modesta, saldos bancarios, inversiones y ciertas cuentas de jubilación.
- Componente de ingresos futuros. El IRS toma su ingreso mensual, resta los gastos de vida permitidos según las normas nacionales y locales (en inglés) y multiplica el resto. El multiplicador es de 12 meses para un ofrecimiento de suma global pagado dentro de los cinco meses siguientes a la aceptación, o de 24 meses para un ofrecimiento de pagos periódicos.
- Gastos permitidos. El IRS usa las Normas Financieras de Cobro para alimentos, vivienda, transporte y cuidado de salud. Estas no son lo que usted realmente gasta. Son cifras con topes, y por eso el cálculo a menudo sorprende a las personas.
Existen tres fundamentos legales para un ofrecimiento: duda en cuanto a la posibilidad de cobro (el más común), duda en cuanto a la responsabilidad (usted en realidad no debe esa cantidad) y administración tributaria eficaz (pagar el total crearía dificultades económicas o sería injusto dadas circunstancias excepcionales).
¿Cómo es el proceso del OIC?
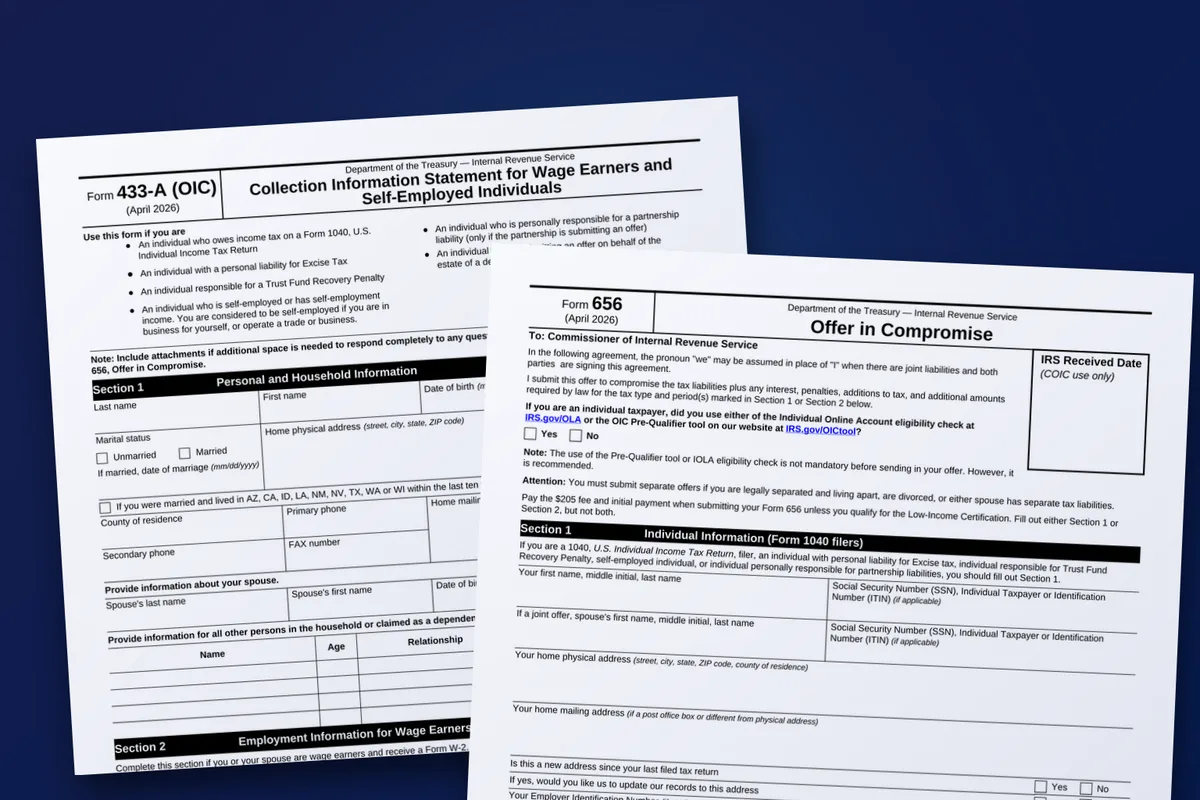
El proceso comienza con la presentación del Formulario 656 y el Formulario 433-A (OIC), o el 433-B (OIC) para negocios, junto con documentación de ingresos, gastos y bienes. También debe enviar una cuota de solicitud de $205 y un pago inicial, ambos exentos para los contribuyentes que cumplen con la certificación de bajos ingresos.
A partir de ahí, espere las siguientes etapas:
- Recepción y asignación. El IRS confirma que usted es elegible para solicitar (declaraciones presentadas, sin bancarrota) y asigna el caso a un examinador de ofrecimientos. Esto puede tardar varios meses.
- Revisión. El examinador verifica cada cifra de su 433-A. Puede pedir estados de cuenta bancarios, talones de pago, valuaciones de vehículos y registros de propiedad. Espere preguntas.
- Decisión. El IRS acepta, rechaza o devuelve el ofrecimiento. Un rechazo se puede apelar dentro de 30 días. Una devolución significa que hay un defecto, como formularios faltantes, declaraciones sin presentar o un pago omitido, y no se puede apelar.
- Periodo de cumplimiento. Si se acepta, usted debe presentar y pagar todos los impuestos a tiempo durante los próximos cinco años. Fallar durante ese periodo puede poner el acuerdo en incumplimiento y restablecer el saldo original.
Según nuestra experiencia, los casos de la mayoría de nuestros clientes toman de 5 a 12 meses de principio a fin, según la situación y los pasos que se requieran, aunque no se garantiza ningún plazo. Por ley, el IRS tiene dos años desde que recibe un ofrecimiento para aceptarlo o rechazarlo, sin contar el tiempo en apelaciones, y un ofrecimiento sobre el cual no haya decidido para entonces se aprueba automáticamente. Mientras el ofrecimiento está pendiente, el plazo de cobro del IRS se pausa y la mayoría de las acciones de cobro forzoso se detienen.
Antes de que alguien llene un solo formulario, vale la pena saber si sus números apuntan siquiera hacia un OIC.
¿Cree que un Ofrecimiento de transacción podría ser adecuado para su situación? Allies Tax Services puede revisar con usted los factores de elegibilidad. Use el botón Comenzar en esta página o llámenos.
¿Cuánto cuesta un Ofrecimiento de transacción?
Además de la cuota de solicitud de $205 y del pago inicial requerido, el costo principal es la cantidad del ofrecimiento en sí y, para la mayoría de las personas, la representación profesional. Los casos con ingresos de negocio, bienes importantes o rechazos previos se benefician especialmente de la ayuda de alguien con experiencia.
Los honorarios profesionales varían mucho según la complejidad del caso. Un OIC sencillo de un asalariado es muy distinto al de un contribuyente que trabaja por cuenta propia, con bienes de negocio depreciados e ingresos irregulares. Tenga cuidado con las firmas que le dan una tarifa fija antes de revisar sus transcripciones (transcripts) o su panorama financiero. Eso suele ser señal de que el análisis en realidad no se ha hecho.
¿Qué pasa si rechazan su ofrecimiento?
Un ofrecimiento rechazado no es el final del camino. Usted tiene 30 días para apelar ante la Oficina Independiente de Apelaciones del IRS, donde un oficial independiente revisa el cálculo. Un oficial de apelaciones puede aceptar un ofrecimiento revisado. También puede presentar un nuevo ofrecimiento si sus circunstancias cambian, o cambiar a un plan de pagos o al estado de "actualmente no cobrable".
Lo que no debe hacer es ignorar la carta de rechazo. Una vez que el ofrecimiento se cierra, la actividad de cobro puede reanudarse y el reloj del plazo de cobro vuelve a correr.
Cómo le ayuda Allies Tax Services
Un Ofrecimiento de transacción solo funciona cuando los números lo respaldan, así que ahí es donde empezamos. Un profesional con licencia de nuestro equipo revisa su cuenta del IRS, sus ingresos, sus gastos y sus bienes de la misma forma en que lo hará el IRS, y le dice con claridad si un ofrecimiento es realista. Si lo es, nosotros:
- Presentamos primero cualquier declaración faltante, ya que el IRS no considerará un ofrecimiento mientras haya declaraciones pendientes.
- Preparamos el Formulario 656 y el Formulario 433-A (OIC) o 433-B (OIC) con la documentación que pedirá el examinador de ofrecimientos.
- Atendemos las preguntas del IRS durante la revisión, y la apelación si rechazan un ofrecimiento.
Si un ofrecimiento no es lo adecuado, revisamos las otras opciones del IRS para las que usted pueda calificar, como un plan de pagos o el estado de "actualmente no cobrable". Cada caso es diferente, pero los casos de la mayoría de nuestros clientes toman de 5 a 12 meses de principio a fin.
Preguntas frecuentes
¿Cuánto aceptará realmente el IRS?
No hay un porcentaje fijo. El IRS acepta una cantidad igual a su Potencial de cobro razonable, es decir, el valor neto de sus bienes más los ingresos disponibles futuros de 12 o 24 meses. Depende por completo de sus finanzas y puede acercarse al saldo total.
¿Cuánto tarda un Ofrecimiento de transacción?
Según nuestra experiencia, los casos de la mayoría de nuestros clientes toman de 5 a 12 meses de principio a fin, según la situación, aunque no se garantiza ningún plazo. El IRS tiene dos años desde que recibe su ofrecimiento para aceptarlo o rechazarlo, sin contar el tiempo en apelaciones. Mientras su ofrecimiento está en revisión, el IRS por lo general pausa el cobro activo, y el plazo de cobro de 10 años queda suspendido durante el tiempo que el ofrecimiento esté pendiente más 30 días.
¿Puedo obtener un Ofrecimiento de transacción si tengo declaraciones sin presentar?
No. El IRS devolverá su ofrecimiento sin considerarlo si falta por presentar alguna declaración requerida. Estar al día con la presentación es un requisito previo, y por eso muchos casos de OIC comienzan con la preparación de las declaraciones de impuestos atrasados antes de enviar el ofrecimiento.
¿Un Ofrecimiento de transacción afectará mi crédito?
El IRS no reporta a las agencias de crédito. Sin embargo, si se ha presentado un Aviso de gravamen tributario federal (Federal Tax Lien) en su contra, ese registro público puede afectar su crédito. Por lo general, un gravamen no se libera hasta que el ofrecimiento aceptado se pague por completo, pero sí se libera después.
¿Qué pasa si incumplo después de que acepten mi ofrecimiento?
Si usted no presenta o no paga algún impuesto federal durante el periodo de cumplimiento de cinco años, el IRS puede declarar el acuerdo en incumplimiento. El saldo original, menos los pagos realizados, se restablece, más las multas e intereses acumulados. Mantenerse en cumplimiento después de la aceptación es esencial.
¿Es mejor un Ofrecimiento de transacción que un plan de pagos?
Ninguno es mejor en todos los casos. Un OIC conviene a los contribuyentes que verdaderamente no pueden pagar el total; un plan de pagos conviene a los contribuyentes que pueden pagar con el tiempo. La elección correcta depende de sus ingresos, sus bienes y de cuánto de lo que debe puede pagar de manera realista antes de que venza el plazo de cobro. Allies Tax Services puede analizar ambas opciones con sus números.
Un siguiente paso realista
Un Ofrecimiento de transacción puede hacer una verdadera diferencia para el contribuyente adecuado y costar meses para el equivocado. La diferencia está en si sus finanzas realmente encajan en la fórmula del IRS. Si no está seguro de cuál es su situación, hable con nuestro equipo antes de que alguien prepare un solo formulario.